Lambeturah.co.id — Pengenaan Pajak Pertambahan Nilai (PPN) terhadap pembalut wanita kembali menjadi sorotan publik. Produk yang menjadi kebutuhan rutin perempuan setiap bulan itu ikut masuk dalam perbincangan mengenai keadilan pajak, keterjangkauan kebutuhan dasar, hingga beban pengeluaran rumah tangga.
Dikutip dari akun media sosial Instagram @u****c****.i* yang beredar pada Rabu (28/10/2026), unggahan tersebut menampilkan tulisan bernada sindiran, “Ditanya, ‘Apa kontribusi lo buat negara?’, langsung aja tunjukkan bukti data ini!”
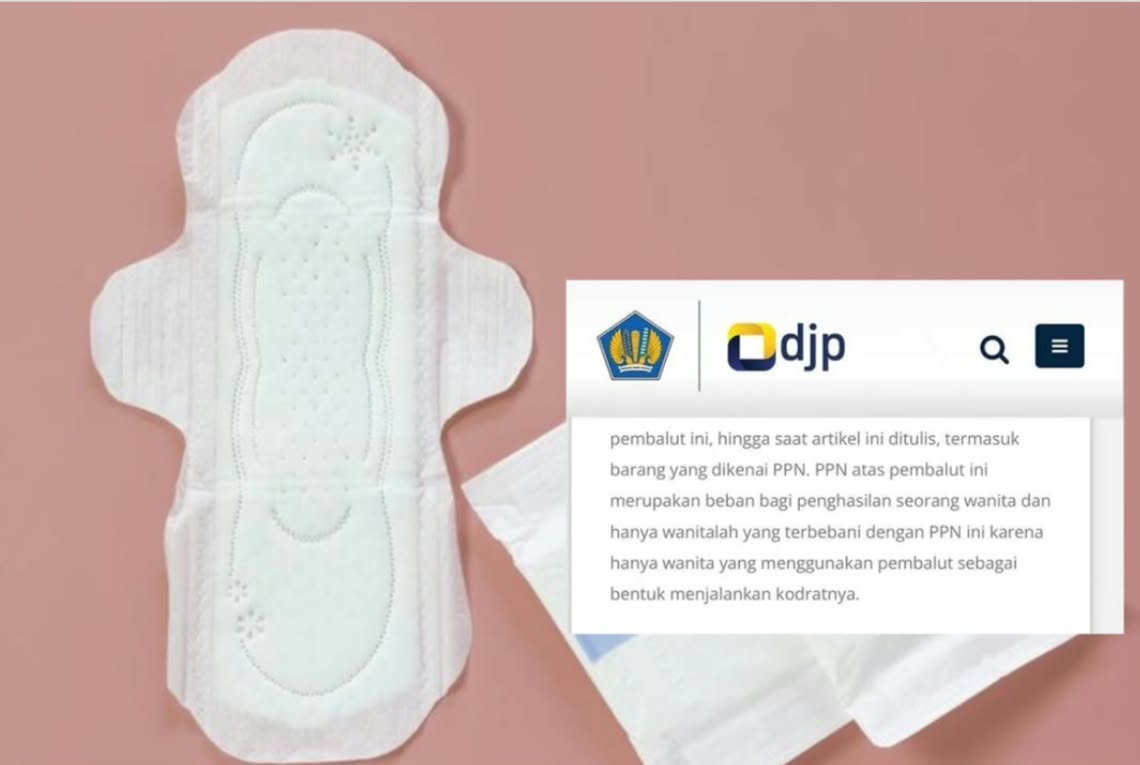
Unggahan itu menyoroti status pembalut sebagai barang kena pajak di Indonesia. Pesan bernada sindiran tersebut kemudian mengangkat pertanyaan yang lebih luas: apakah produk sanitasi menstruasi seharusnya tetap dikenai pajak, atau perlu mendapatkan perlakuan khusus karena merupakan kebutuhan biologis?
Pembalut bukan produk yang digunakan sesekali. Bagi banyak perempuan, kebutuhan ini muncul secara rutin dan tidak dapat begitu saja dihindari.
Pengeluaran untuk pembalut juga harus diperhitungkan bersama kebutuhan lain, mulai dari makanan, transportasi, pendidikan, hingga biaya kesehatan. Bagi perempuan dengan penghasilan terbatas, pengeluaran berulang tersebut dapat menjadi beban tersendiri.
Di sinilah persoalan PPN pembalut menjadi sensitif. Masyarakat bukan sekadar membicarakan persentase pajak, melainkan juga mempertanyakan bagaimana negara memperlakukan produk yang berkaitan langsung dengan kebersihan dan kesehatan menstruasi.
Istilah period tax atau tampon tax kerap digunakan dalam perdebatan internasional untuk membahas pajak atas produk menstruasi. Sementara itu, kondisi ketika seseorang kesulitan memperoleh produk menstruasi yang layak dikenal sebagai period poverty atau kemiskinan menstruasi.
Keduanya berkaitan dengan persoalan akses dan keterjangkauan, meskipun tidak memiliki arti yang sama.
Pembahasan mengenai status pajak produk menstruasi bukan sekadar isu media sosial. Direktorat Jenderal Pajak (DJP) pernah membahas pengenaan PPN terhadap pembalut dan produk sanitasi menstruasi lainnya dalam artikel edukasi perpajakan.
Namun, penjelasan mengenai tarif pajak perlu disampaikan secara tepat agar tidak menimbulkan kesalahpahaman.
Sejak 1 Januari 2025, tarif PPN umum berdasarkan ketentuan yang berlaku ditetapkan sebesar 12 persen. Akan tetapi, untuk barang kena pajak nonmewah, Peraturan Menteri Keuangan (PMK) Nomor 131 Tahun 2024 mengatur penggunaan dasar pengenaan pajak berupa nilai lain sebesar 11/12 dari harga jual.
Dengan mekanisme tersebut, PPN efektif untuk barang nonmewah pada umumnya setara dengan 11 persen dari harga jual.
Dari sudut pandang penerimaan negara, PPN merupakan salah satu instrumen perpajakan untuk membiayai berbagai kebutuhan publik. Namun, dari sudut pandang masyarakat, kebijakan pajak juga perlu mempertimbangkan kemampuan warga dalam memenuhi kebutuhan dasar.
Pembebasan PPN untuk produk menstruasi dapat menjadi salah satu pilihan kebijakan yang dibahas. Akan tetapi, kebijakan tersebut perlu mempertimbangkan dampaknya terhadap penerimaan negara, efektivitas penurunan harga, serta siapa yang paling diuntungkan.
Pengalaman konsumen juga penting diperhatikan. Pengurangan pajak tidak otomatis membuat harga di pasaran turun dengan besaran yang sama apabila perubahan pajak tidak sepenuhnya diteruskan ke harga jual.
Karena itu, wacana pembebasan pajak pembalut perlu disertai kajian yang transparan dan evaluasi dampak terhadap konsumen, khususnya kelompok berpenghasilan rendah.
Perbincangan tentang PPN pembalut pada akhirnya menyentuh persoalan yang lebih mendasar: bagaimana kebijakan fiskal dapat menyeimbangkan penerimaan negara dengan kebutuhan masyarakat?
Bagi sebagian orang, pajak atas produk menstruasi mungkin terlihat sebagai persoalan kecil. Namun, bagi mereka yang harus mengatur pengeluaran secara ketat, biaya kebutuhan rutin dapat memengaruhi kemampuan memenuhi kebutuhan lainnya.
Di sisi lain, menyebut pembalut sebagai kebutuhan dasar tidak serta-merta membuktikan bahwa produk tersebut secara hukum harus bebas PPN. Perubahan perlakuan pajak membutuhkan dasar hukum dan keputusan kebijakan yang jelas.
Itulah sebabnya, diskusi publik sebaiknya tidak berhenti pada sindiran atau perdebatan angka 11 dan 12 persen. Masyarakat membutuhkan informasi yang akurat mengenai aturan pajak, sementara pemerintah dapat menjadikan aspirasi publik sebagai salah satu bahan evaluasi kebijakan.